


Openbank is geen kleine fintech-startup, maar de volledig digitale dochter van Santander — een van de grootste banken van Europa. Betalen en sparen verloopt volledig via de Openbank-app. Hoewel iDEAL momenteel niet wordt ondersteund, zijn reguliere SEPA-overboekingen kosteloos en snel.
Is het de moeite waard om je spaargeld hier onder te brengen? In deze review kijken we naar rente, veiligheid, kosten, gebruikservaring en de vraag die uiteindelijk telt: past Openbank bij jou?
Wie is Openbank
Openbank de 100% digitale bank van de Santander Group. Dat betekent geen fysieke kantoren, maar wel een volledige bankomgeving via app en website.
Santander beheert wereldwijd meer dan €1.800 miljard aan activa. Dat plaatst Openbank in een totaal andere categorie dan veel kleinere online aanbieders. Het is geen experiment — het is een strategische digitale tak van een gevestigde Europese grootbank.
Openbank is sinds 2019 actief in Nederland en biedt hier een betaalrekening én spaarrekening aan.
- ✔️ Meer dan 1,8 miljoen klanten
- ✔️ Onderdeel van de Santander Group (€1.816 miljard activa)
- ✔️ Sinds 2019 actief in Nederland
- ✔️ Volledig gereguleerd en onder toezicht van de Spaanse centrale bank en Europese wetgeving
Rente Openbank 2026 – wat levert het op?
Openbank biedt nieuwe klanten momenteel een welkomstrente van 3,10% per jaar gedurende de eerste 6 maanden. Daarmee behoort de bank tot de hoogste vrij opneembare spaarrentes van dit moment — en met 6 maanden looptijd is de actieperiode langer dan bij veel concurrenten.
Na deze periode geldt de reguliere variabele rente van 2,25% per jaar. Die rente blijft volledig flexibel en ligt nog altijd duidelijk boven het niveau van Nederlandse grootbanken.
Wat levert het op bij €25.000 inleg?
| Periode | Rente | Opbrengst |
|---|---|---|
| Eerste 6 maanden | 3,10% | €388 |
| Volgende 6 maanden | 2,25% | €225 |
| Totaal jaar 1 | €613 |
Ter vergelijking: bij een Nederlandse grootbank met 1,25% rente zou dit ongeveer €313 zijn. Dat is ruim €300 extra — zonder dat je je geld vastzet.
💡 Veel spaarders gebruiken Openbank tijdelijk voor extra rendement, waarna ze opnieuw vergelijken.

Is sparen bij Openbank veilig?
Ja — binnen de Europese context is Openbank gewoon een gereguleerde bank.
Je spaargeld valt onder het Spaanse depositogarantiestelsel tot €100.000 per persoon per bank. Dat is hetzelfde beschermingsniveau als bij Nederlandse banken, alleen uitgevoerd via Spanje.
Daarnaast:
- Openbank staat onder toezicht van Banco de España
- Santander Group heeft een sterke kapitaalpositie
- Openbank valt onder Europese MiFID- en bankregelgeving
Je rekening krijgt een Spaanse IBAN (ES), maar werkt binnen de EU net als een Nederlandse betaalrekening.
Gebruikservaring: hoe werkt het in de praktijk?
Het openen van een rekening verloopt volledig online en duurt meestal minder dan tien minuten, mits je legitimatie bij de hand hebt.
De app is overzichtelijk en snel. Je ziet je rente-opbouw, transacties en saldo realtime. Rente wordt maandelijks uitgekeerd.
Wat prettig is: Openbank biedt naast sparen ook een gratis betaalrekening met betaalpas. Je kunt er dus daadwerkelijk volledig bankieren.
Een recente toevoeging is dat internationale overboekingen nu kosteloos zijn, in meerdere valuta en zonder minimumbedrag. Dat maakt Openbank aantrekkelijker voor mensen die internationaal actief zijn of regelmatig geld overmaken.
Kosten en betaalopties
De basisrekening is gratis.
Wel zijn er optionele betaalpakketten, zoals:
- Travel Card Plan (€4,99 per maand)
- Metal Card (€13,99 per maand)
Deze zijn alleen relevant als je veel reist of extra verzekeringen wilt. Voor puur sparen heb je ze niet nodig.
Bij pinnen buiten de eurozone geldt een koersopslag van ongeveer 1,5%.
Openbank vs. de concurrentie
| Bank | Rente | Duur actie | Daarna |
|---|---|---|---|
| Yapi Kredi | 3,30% | ~3 mnd | 1,80% |
| Openbank | 3,10% | 6 mnd | 2,25% |
| Raisin RenteBoost | 3,05% | ~3 mnd | 2,35% |
| bunq | 3,01% | tot 1 jan 2027 | 1,51% |
| Trade Republic | 3,00% | geen actie | n.v.t. |
Openbank staat op plek 2: niet de hoogste rente, maar met 6 maanden wel de langste actieperiode van de topspelers. Je hoeft pas na een halfjaar te kijken of je wil overstappen.
Voor wie is Openbank geschikt?
Openbank is vooral interessant voor spaarders die hun geld slim willen laten renderen en daarbij openstaan voor moderne, digitale bankoplossingen.
De rekening past goed bij mensen die:
- Actief vergelijken op rente en voorwaarden
- Hun bankzaken volledig online willen regelen
- Waarde hechten aan flexibiliteit en maandelijkse rentebijschrijving
- Het geen probleem vinden dat de rekening een Europese (Spaanse) IBAN heeft — binnen de EU werkt dit net zo als een Nederlandse rekening
Openbank sluit vooral goed aan bij spaarders die comfort hebben met digitaal bankieren en geen behoefte hebben aan een fysiek kantoor.
Wie sterk hecht aan uitsluitend Nederlandse banken of specifieke betaalmethodes zoals iDEAL, zal zich mogelijk sneller thuis voelen bij een traditionele Nederlandse grootbank.
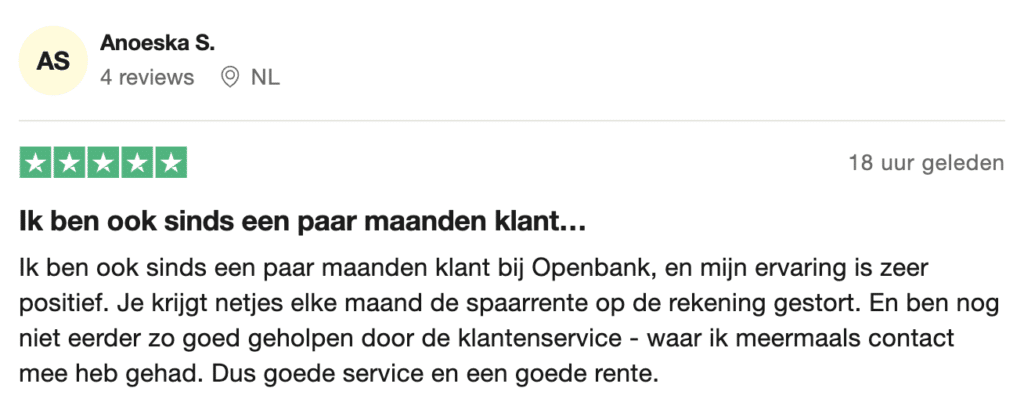
Wat zeggen anderen over Openbank?
Conclusies van onze Openbank review
Openbank combineert een aantrekkelijke welkomstrente van 3,10% voor 6 maanden met de stabiliteit van Santander als moederbedrijf. De actieperiode is langer dan bij de meeste concurrenten, en de structurele rente van 2,25% erna is nog altijd beter dan bij ING of Rabobank.
Op €25.000 verdien je in jaar 1 ruim €300 meer dan bij een grootbank — zonder je geld vast te zetten.
Beoordeling: 8,2 / 10
Open een gratis Openbank account
Veelgestelde vragen over Openbank
Ja. Spaargeld is tot €100.000 beschermd via het Spaanse depositogarantiestelsel.
Omdat Openbank een Spaanse bank is. Binnen de EU maakt dit juridisch geen verschil voor je bescherming.
Ja. De spaarrekening is vrij opneembaar.
Na 3 maanden geldt de variabele rente van 2,25%.
Nee, momenteel niet. Je kunt wel kosteloos overboeken via SEPA.